从‘三峡担保’案例看小微企业融资难题与解决方案
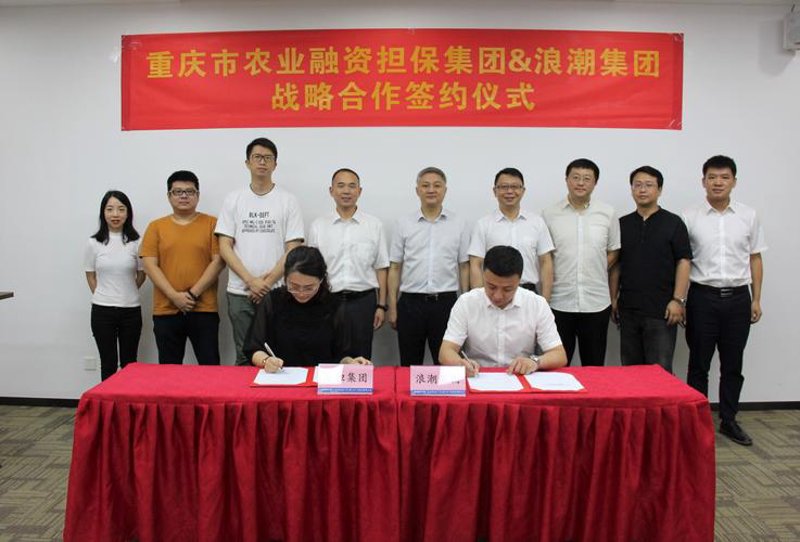
小微企业的融资之困
在经济发展的大背景下,小微企业的健康发展对于推动社会经济活力至关重要。然而,在实际运营中,这些企业往往面临严峻的融资难题,例如缺乏抵押物、信用记录等问题。本文将通过分析‘三峡担保’这一案例,探讨小微企业面临的挑战与解决之道。
融资难困境:以三峡担保为例
在过去的几年里,我们注意到许多小微企业在寻求资金支持时遇到重重障碍。尽管它们拥有创新的商业理念和坚实的服务团队,但由于缺乏足够的抵押物或信用记录等原因,很难从传统金融机构获得贷款。
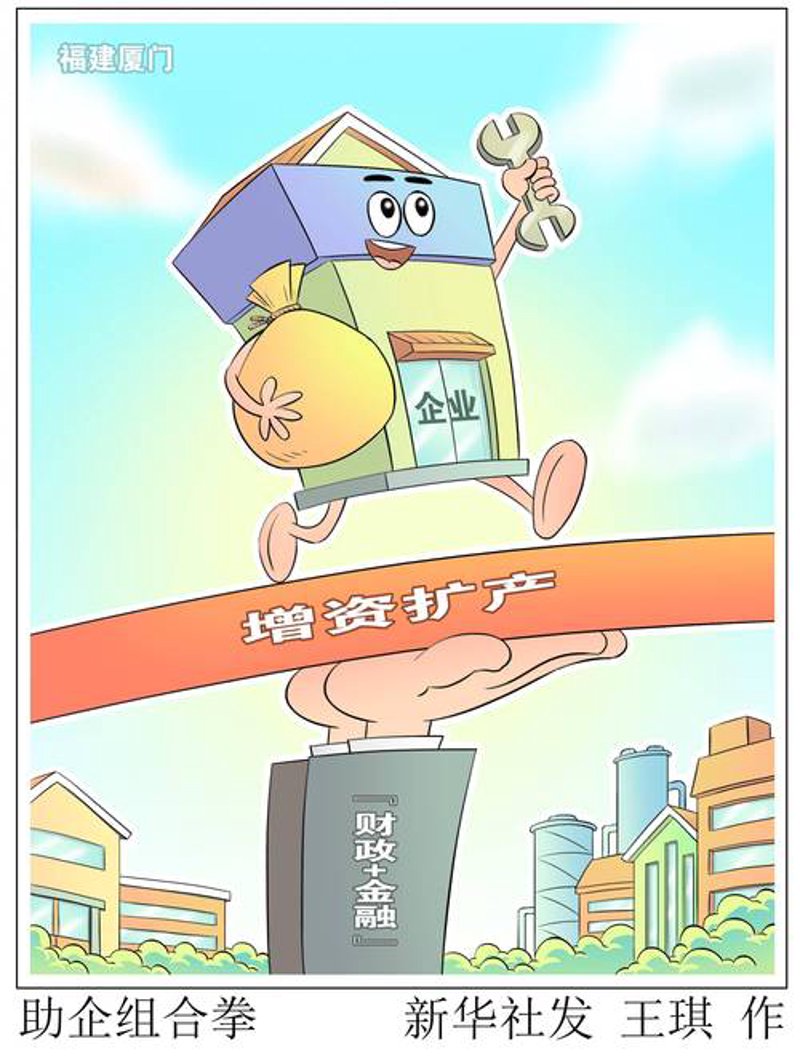
传统融资模式的局限性
- 单一信贷评估标准:大多数银行基于财务报表、企业所有者背景等因素进行评估,而小微企业往往无法满足这些硬性要求。
- 信息不对称问题:小微企业主与金融机构之间存在信息鸿沟,使得双方难以找到满意的合作点。
小微企业的融资突破口——三峡担保的探索之路
面对上述挑战,像‘三峡担保’这样的机构开始积极探索创新的金融服务模式。它们通过提供灵活多样的支持方式、强化与小微企业的沟通来降低信息不对称性等问题,从而为小微企业提供了更为便捷有效的资金来源。
灵活多元的支持方式
- 专项融资产品:专门针对不同行业特性设计特色化贷款产品。
- 政府补贴:联合政府部门提供低息或无息的贷款支持服务。
强化沟通建设信任
- 线下沙龙活动:定期举办各类交流会,增加双方面对面互动机会。
- 线上服务平台:开发易用性强的应用程序方便即时信息传递和业务咨询。
结语与启示
通过对‘三峡担保’等机构的成功案例进行分析可以看出,在帮助小微企业解决融资难题方面还有许多值得探索的空间。无论是创新金融产品设计还是加强双方之间的联系合作,都为解决这一社会问题提供了宝贵经验。希望未来能有更多类似的成功模式涌现出来,共同构建更加和谐繁荣的社会经济环境。